Antonio investì i risparmi nei Tango Bond e in Parmalat: due colpi in due anni
Antonio pensava di investire in modo prudente: niente azioni, solo obbligazioni. Prima i Tango Bond, poi Parmalat. Due investimenti molto diversi, ma con lo stesso errore: troppi risparmi concentrati su un solo emittente.
Antonio era un uomo meticoloso. Aveva lavorato per trentacinque anni come impiegato tecnico e aveva passato buona parte della sua vita professionale tra misure, calcoli e cantieri. Anche con i soldi si comportava allo stesso modo: niente colpi di testa, niente Borsa, niente investimenti che non riusciva a capire.
Voleva una cosa molto semplice: conservare i risparmi accumulati in una vita di lavoro e ottenere una buona rendita per integrare la futura pensione.
All’inizio degli anni Duemila, però, lo scenario era cambiato. I rendimenti a cui molti risparmiatori italiani si erano abituati negli anni precedenti stavano scendendo e trovare interessi elevati senza assumersi rischi diventava sempre più difficile.
Antonio non voleva comprare azioni. Non voleva speculare. Voleva delle obbligazioni.
Ed è proprio qui che comincia la sua storia.
2001: quel 10% che sembrava troppo bello per lasciarselo scappare
Un giorno Antonio va in banca e parla dei suoi risparmi. Cerca qualcosa che renda più dei normali titoli di Stato italiani ed europei, ma che nella sua testa rimanga comunque un investimento relativamente tranquillo.
Tra le possibilità ci sono i titoli di Stato argentini.
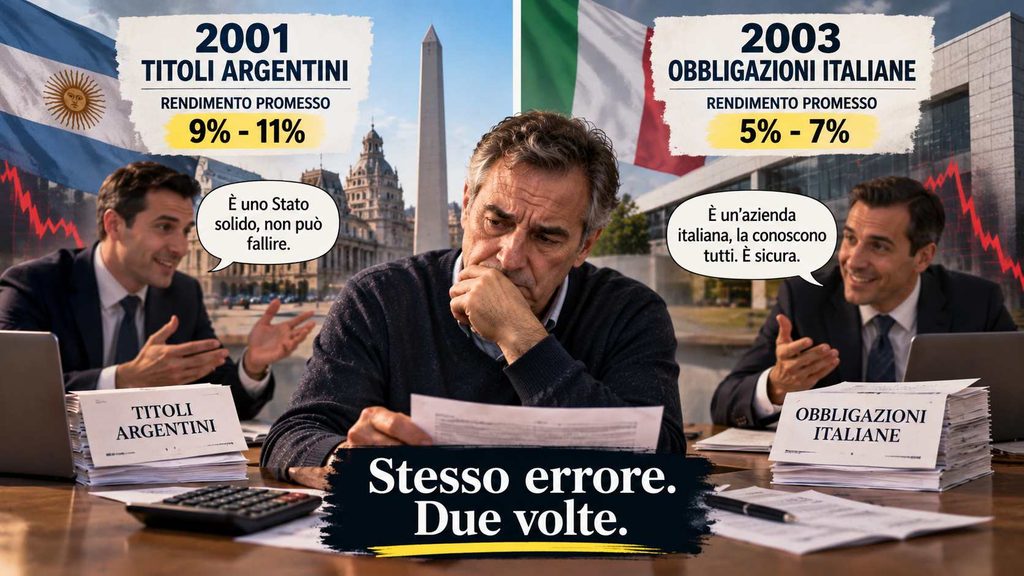
Le cedole sono molto interessanti. Alcune emissioni offrono rendimenti che possono arrivare intorno al 9-11% annuo.
Antonio fa la domanda più ovvia:
«Ma sono sicuri?»
La risposta che riceve lo tranquillizza. Non sta prestando soldi a una piccola società sconosciuta. Sta comprando obbligazioni emesse da uno Stato.
Nella testa di Antonio il ragionamento diventa quasi automatico: uno Stato sarà sicuramente più sicuro di un’azienda.
E poi c’è quel rendimento.
Se 60.000 euro rendessero il 10%, significherebbe incassare circa 6.000 euro lordi all’anno. Per una persona che sta pensando alla pensione è una cifra che fa la differenza.
Antonio decide quindi di investire circa 60.000 euro, una fetta enorme dei suoi risparmi, nei titoli argentini.
Ed è proprio questo il particolare che diventerà decisivo.
Pochi mesi dopo arriva il default dell’Argentina
Nel dicembre del 2001 l’Argentina entra in default sul proprio debito.
Per migliaia di risparmiatori italiani comincia una vicenda lunghissima fatta di titoli che crollano di valore, pagamenti interrotti, ristrutturazioni, cause e trattative che proseguiranno per anni.
Dire che i titoli di Antonio diventano semplicemente “carta straccia” e che perderà definitivamente ogni euro sarebbe una semplificazione: negli anni successivi ci saranno diverse possibilità di ristrutturazione e recupero per gli obbligazionisti.
Ma per Antonio, in quel momento, il risultato psicologico è devastante.
Quello che considerava il pezzo sicuro dei suoi risparmi si è trasformato in un investimento in default.
E soprattutto scopre una cosa che fino a quel momento non aveva realmente considerato: anche uno Stato può non riuscire a ripagare i propri debiti.
Antonio impara la lezione. Ma quella sbagliata
Dopo una botta del genere Antonio prende una decisione.
«Mai più investimenti all’estero.»
Sembra una conclusione ragionevole, ma contiene un errore enorme.
Il problema dell’investimento argentino non era semplicemente che fosse “estero”.
Antonio aveva concentrato 60.000 euro su un solo debitore.
Avrebbe potuto essere uno Stato sudamericano, uno Stato europeo o una grande azienda. Quando una parte enorme del patrimonio dipende dalla capacità di un singolo soggetto di restituirti i soldi, stai assumendo un rischio molto diverso rispetto a quello di un portafoglio diversificato.
Antonio, invece, interpreta l’esperienza in un altro modo:
Argentina pericolosa. Italia sicura.
Ed è così che, appena due anni dopo, si trova davanti al secondo capitolo della sua storia.
2003: questa volta scegliamo qualcosa che conosciamo
Antonio torna a cercare un investimento per la parte restante dei suoi risparmi.
Questa volta vuole qualcosa di italiano. Qualcosa di conosciuto, concreto, possibilmente legato a un’azienda famosa.
Parmalat sembra rispondere perfettamente a questo identikit.
Non è una società sconosciuta con un nome incomprensibile. È un marchio che Antonio vede al supermercato. Un grande gruppo italiano, conosciuto in tutto il Paese e presente anche all’estero.
Le obbligazioni della società gli sembrano quindi molto diverse dai titoli argentini che gli hanno già procurato tanti problemi.
Nella sua testa nasce un’altra scorciatoia:
«Parmalat la conoscono tutti. È un colosso. Questa volta vado sul sicuro.»
Antonio decide di investire pesantemente anche qui.
E ancora una volta commette lo stesso errore senza rendersene conto.
Ha cambiato il nome dell’investimento, ma non ha cambiato il modo di investire.
Prima una grossa fetta del patrimonio dipendeva dall’Argentina. Adesso un’altra grossa fetta dipende da Parmalat.
Poi arriva dicembre 2003
Il castello Parmalat crolla.
Emergono enormi irregolarità nei conti del gruppo e quello che sembrava uno dei grandi nomi dell’industria italiana finisce al centro di uno dei più clamorosi scandali finanziari della storia del Paese.
Uno degli episodi diventati simbolo del crac riguarda un presunto conto da circa 4 miliardi di euro presso Bank of America, la cui documentazione risultò falsa.
Per gli obbligazionisti inizia un’altra vicenda complicatissima.
E Antonio si ritrova per la seconda volta in appena due anni con una parte enorme dei propri risparmi coinvolta nel dissesto di un singolo emittente.
Due investimenti completamente diversi all’apparenza.
Un Paese sudamericano e un’azienda alimentare italiana.
Eppure alla base c’era lo stesso identico errore.
Antonio non era uno speculatore
È questo l’aspetto della storia che trovo più interessante.
Antonio non aveva comprato criptovalute sconosciute, non faceva trading con leva e non cercava di raddoppiare i soldi in sei mesi.
Era convinto di essere prudente.
Comprava obbligazioni proprio perché non voleva rischiare con le azioni.
E invece aveva costruito un portafoglio estremamente fragile perché aveva confuso la parola “obbligazione” con la parola “sicurezza”.
Un’obbligazione, in fondo, è un prestito. Quando compriamo un bond stiamo prestando denaro a qualcuno che promette di pagarci degli interessi e di restituirci il capitale alla scadenza.
La domanda fondamentale diventa quindi: quanto è probabile che quel qualcuno sia in grado di restituirci i soldi?
Ed è proprio per questo che un rendimento molto elevato dovrebbe farci fermare qualche minuto in più, non correre allo sportello.
Quel rendimento del 10% non era un regalo
Torniamo ai bond argentini.
Se sul mercato un investimento considerato più sicuro rende, per esempio, il 3% e un’altra obbligazione arriva a rendere il 10%, il 7% aggiuntivo non nasce dal nulla.
Il mercato sta chiedendo un rendimento maggiore perché percepisce un rischio maggiore.
Questo non significa che qualsiasi obbligazione che rende il 10% sia destinata a fallire. Potrebbe pagare regolarmente tutte le cedole e restituire il capitale.
Significa però che non possiamo prendere il rendimento aggiuntivo ignorando il motivo per cui esiste.
Rendimento e rischio sono collegati.
Se due investimenti fossero realmente identici per rischio, liquidità, durata e caratteristiche, difficilmente il mercato continuerebbe a pagare il 10% su uno e il 3% sull’altro senza una ragione.
Il secondo errore: “conosco l’azienda, quindi è sicura”
Parmalat insegna ad Antonio un’altra lezione ancora più sottile.
Conoscere un marchio non significa conoscere la sua situazione finanziaria.
Possiamo comprare ogni settimana i prodotti di un’azienda, vedere le sue pubblicità in televisione e considerarla parte della nostra quotidianità senza avere la minima idea di quanti debiti abbia.
È un meccanismo umano molto semplice.
Tra un’obbligazione emessa da una società straniera dal nome sconosciuto e quella di un’azienda che vediamo da trent’anni sugli scaffali del supermercato, la seconda può sembrarci istintivamente più sicura.
Ma il nostro frigorifero non è un bilancio.
E il fatto che un’azienda venda moltissimi prodotti non garantisce che sia in grado di rimborsare tutti i propri debiti.
E la banca?
Qui bisogna evitare sia l’ingenuità sia la generalizzazione opposta.
Le vicende dei bond argentini e di Parmalat hanno generato negli anni cause, contestazioni e controversie sul comportamento degli intermediari finanziari e sull’adeguatezza delle informazioni fornite ai risparmiatori.
Non sarebbe però corretto trasformare ogni banca e ogni dipendente allo sportello nello stesso personaggio o affermare che chiunque abbia venduto quei titoli conoscesse in anticipo ciò che sarebbe successo.
La lezione utile per Antonio è un’altra.
Chi ci propone un prodotto finanziario non deve sostituire il nostro giudizio.
Prima di investire una parte importante del patrimonio vale la pena capire almeno chi emette il titolo, quale rendimento offre, quando scade, quale rischio di credito presenta, quanto del nostro patrimonio stiamo concentrando su quell’emittente e quali alternative abbiamo.
La frase «me l’ha consigliato la banca» non rende automaticamente sicuro un investimento.
Il vero errore di Antonio era scritto in una percentuale
Immaginiamo che Antonio disponesse complessivamente di circa 120.000 euro.
Investirne 60.000 in un solo emittente significa concentrare:
60.000 / 120.000 = 50% del patrimonio.
Questo numero racconta la storia di Antonio molto meglio di tante discussioni su Argentina e Parmalat.
Metà dei risparmi di una vita dipendeva da un unico debitore.
Dopo il primo disastro, invece di correggere questo problema, Antonio sposta nuovamente una parte enorme di ciò che gli rimane verso un altro singolo emittente.
È qui che la prudenza apparente si trasforma in un rischio enorme.
Non perché Antonio abbia scelto per forza “il prodotto sbagliato”, ma perché non poteva permettersi che una singola scelta andasse così male.
Diversificare non serve a trovare l’investimento perfetto
La diversificazione viene spesso raccontata come una strategia per guadagnare di più.
Non è necessariamente questo il suo scopo.
Serve soprattutto a evitare che il destino del nostro patrimonio dipenda da una singola azienda, da un singolo Stato o da una singola decisione.
Un portafoglio diversificato può comunque perdere valore. Non elimina il rischio e non impedisce ai mercati di scendere.
Ma evita una situazione come quella di Antonio, nella quale il default di un singolo emittente può compromettere una fetta enorme dei risparmi accumulati in decenni.
La vera lezione della storia di Antonio
È facile guardare indietro e dire che Antonio avrebbe dovuto sapere che l’Argentina era rischiosa o accorgersi dei problemi di Parmalat.
Ma sarebbe una conclusione troppo comoda.
Un normale risparmiatore non può conoscere in anticipo tutti i futuri default e non può passare la vita a leggere bilanci societari o conti pubblici di decine di Paesi.
La protezione più importante è molto più semplice:
non costruire il proprio futuro finanziario sulla necessità di indovinare quale singolo emittente non fallirà.
Antonio pensava di aver commesso due errori diversi. Prima si era fidato di un Paese straniero. Poi si era fidato di una grande azienda italiana.
In realtà aveva commesso due volte lo stesso errore.
Aveva messo troppi soldi nello stesso posto.
Ed è forse questa la parte più amara della sua storia: dopo trentacinque anni passati a fare calcoli con grande precisione, il calcolo che avrebbe potuto proteggerlo era uno dei più semplici.
Quanto del mio patrimonio sto mettendo a rischio se questa singola scelta va male?